Jakarta — Kalender 2027 mulai menjadi penanda penting bagi perusahaan terbuka di Indonesia. Aturan baru terkait laporan keberlanjutan disebut akan mulai berlaku pada tahun tersebut, membuat emiten tak lagi punya banyak ruang untuk menunda pembenahan tata kelola, pengukuran dampak lingkungan, serta pelaporan sosial dan ekonomi secara lebih terstruktur.
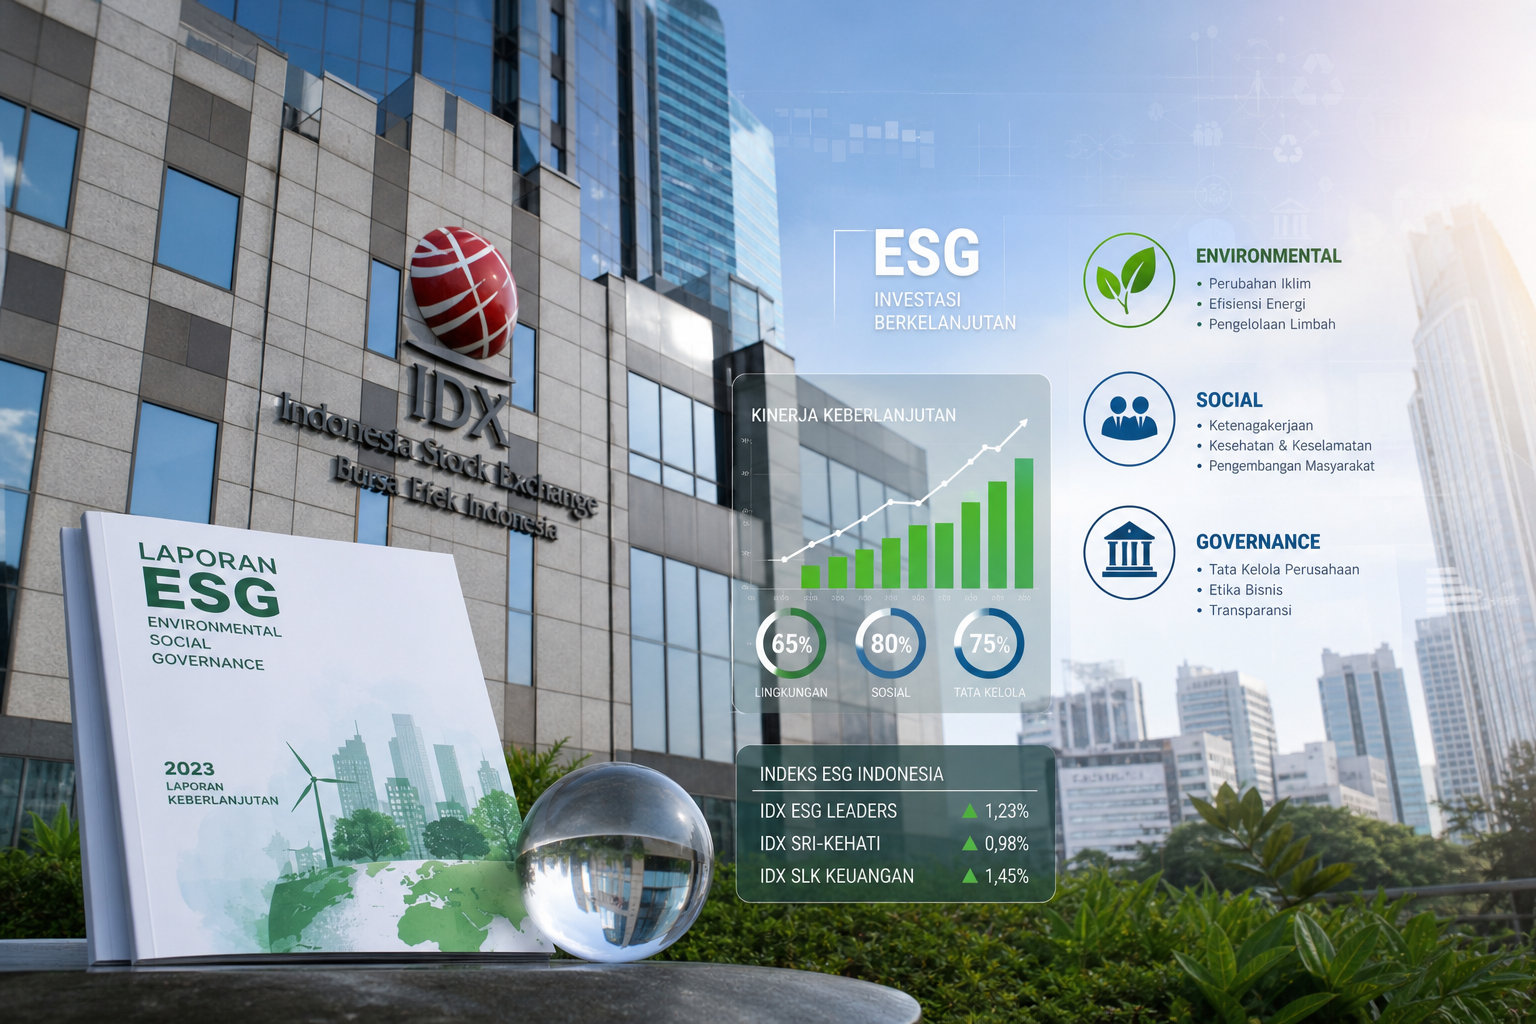
Bagi pasar modal, laporan keberlanjutan bukan lagi sekadar dokumen pelengkap tahunan. Investor, kreditur, dan mitra bisnis semakin menempatkan aspek environmental, social, and governance (ESG) sebagai bagian dari penilaian risiko. Artinya, emiten yang mampu menyajikan data keberlanjutan secara kredibel berpeluang memperoleh kepercayaan lebih besar, sementara perusahaan yang terlambat beradaptasi bisa menghadapi tekanan reputasi maupun akses pendanaan.
Emiten Dikejar Kesiapan Sistem dan Data
Tantangan terbesar menjelang penerapan aturan baru bukan hanya menyusun narasi laporan, melainkan membangun sistem pencatatan yang konsisten. Perusahaan perlu memastikan data emisi, penggunaan energi, pengelolaan limbah, praktik ketenagakerjaan, rantai pasok, hingga tata kelola risiko dapat ditelusuri dan dipertanggungjawabkan. Tanpa fondasi data yang kuat, laporan keberlanjutan berisiko menjadi formalitas yang sulit meyakinkan pemangku kepentingan.
Dalam konteks bisnis, persiapan menuju 2027 juga menuntut keterlibatan lintas divisi. Unit keuangan, operasional, kepatuhan, sumber daya manusia, teknologi informasi, hingga manajemen risiko harus bekerja dalam satu kerangka pelaporan. Peran direksi dan komisaris menjadi krusial karena strategi keberlanjutan perlu terhubung langsung dengan model bisnis, alokasi modal, dan target pertumbuhan perusahaan.
ESG Menjadi Bahasa Baru Pasar Modal
Perubahan aturan ini menunjukkan bahwa pasar modal Indonesia bergerak mengikuti arah global, di mana transparansi keberlanjutan menjadi standar baru. Investor institusi semakin membutuhkan informasi yang dapat dibandingkan antarperusahaan dan antarindustri. Dengan demikian, emiten yang lebih awal membangun kapasitas pelaporan berpotensi memiliki keunggulan kompetitif saat regulasi mulai efektif.
Namun, implementasi tidak akan seragam. Emiten besar mungkin memiliki sumber daya yang lebih memadai untuk membangun sistem pelaporan, melakukan audit internal, dan memakai konsultan independen. Sebaliknya, emiten skala menengah dan kecil berpotensi menghadapi beban adaptasi lebih berat, terutama jika belum memiliki infrastruktur data ESG yang matang.
Waktu Tiga Tahun Bukan Jaminan Longgar
Meski 2027 terdengar masih cukup jauh, dunia usaha perlu melihat periode tersisa sebagai masa transisi yang padat. Pengumpulan data keberlanjutan membutuhkan rekam jejak dari waktu ke waktu, bukan pekerjaan mendadak menjelang tenggat. Karena itu, langkah paling realistis bagi emiten adalah melakukan pemetaan kesenjangan, menetapkan indikator prioritas, memperkuat tata kelola data, dan mulai mengintegrasikan ESG ke dalam pengambilan keputusan bisnis.
Pada akhirnya, aturan laporan keberlanjutan baru bukan semata kewajiban administratif. Regulasi ini dapat menjadi momentum bagi emiten untuk meningkatkan kualitas manajemen risiko, efisiensi operasional, dan daya saing jangka panjang. Perusahaan yang bergerak lebih cepat bukan hanya akan lebih siap memenuhi ketentuan, tetapi juga lebih mampu membaca arah baru investasi yang semakin menuntut akuntabilitas dan keberlanjutan.